Alertes de trésorerie : 12 signaux à surveiller dans une PME
Alertes de trésorerie : 12 signaux à surveiller dans une PME Une tension de trésorerie arrive rarement sans prévenir. Avant que le compte bancaire ne devienne critique, plusieurs signaux apparaissent : retards clients, baisse de la marge, hausse du BFR, dérive des charges ou dégradation du prévisionnel. Le problème est que ces informations sont souvent dispersées entre la banque, la comptabilité, les factures, le budget et les outils commerciaux. Une alerte de trésorerie permet de détecter ces dérives suffisamment tôt pour agir. Une bonne alerte doit répondre à quatre questions : que se passe-t-il, pourquoi, quel sera l’impact et quelle action faut-il envisager ?
Une tension de trésorerie arrive rarement sans prévenir. Retards de paiement, baisse de marge, hausse des charges ou diminution du solde bancaire sont autant de signaux qui permettent d’anticiper les difficultés.
Pour un dirigeant, l’objectif n’est donc pas seulement de connaître sa trésorerie actuelle, mais de détecter suffisamment tôt les dérives susceptibles de l’affecter.
Voici les 12 principales alertes de trésorerie à surveiller dans une PME.
1. Le solde de trésorerie diminue régulièrement
Une baisse continue du solde bancaire peut révéler un déséquilibre entre les encaissements et les décaissements.
Mais le solde bancaire ne suffit pas pour connaître la somme réellement mobilisable. Il faut également intégrer les prochaines échéances et conserver un matelas de sécurité.
Pour aller plus loin : comment calculer la trésorerie réellement disponible de votre PME.
2. Le point bas de trésorerie se rapproche
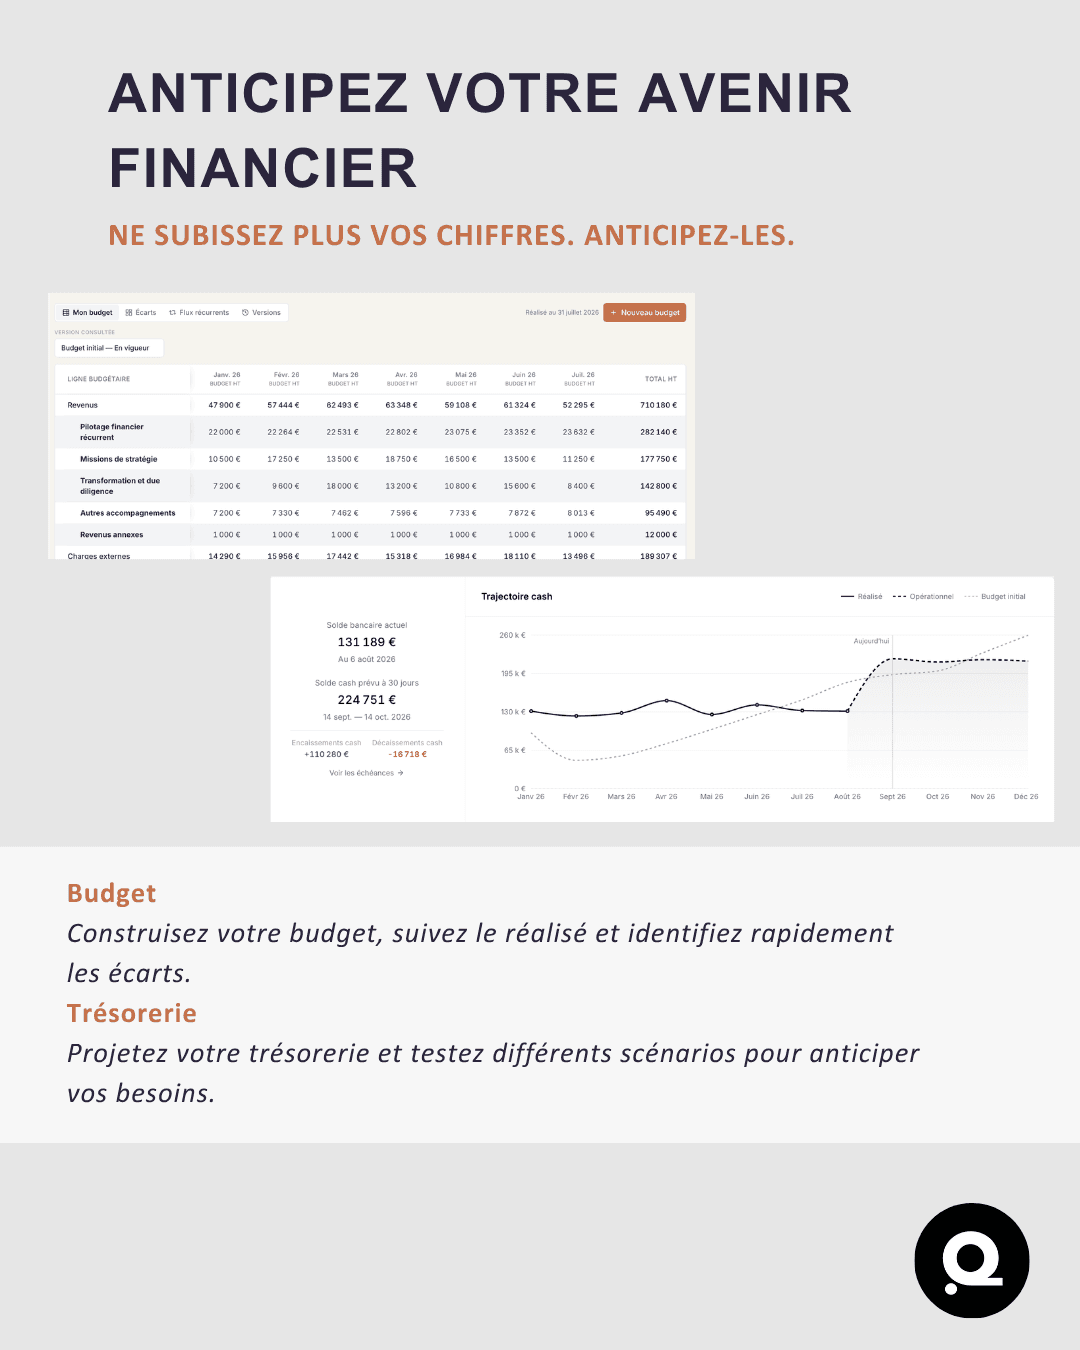
Une entreprise peut disposer de liquidités aujourd’hui tout en anticipant une tension dans quelques semaines.
Un prévisionnel de trésorerie permet d’identifier à l’avance le niveau minimum de cash attendu et les périodes les plus sensibles.
3. Les clients paient de plus en plus tard
L’allongement des délais de paiement augmente directement le BFR et réduit la trésorerie disponible.
Indicateur clé : le DSO (Days Sales Outstanding).
Une hausse du DSO doit rapidement déclencher une analyse des délais et des retards clients. Découvrez comment calculer et réduire votre DSO.
4. Les factures échues s’accumulent
Une hausse du montant des factures impayées constitue un signal d’alerte immédiat.
Il est important de suivre régulièrement les factures arrivées à échéance et de mettre en place des relances clients rapides.
5. Le chiffre d’affaires ralentit
Une diminution des ventes peut provoquer une tension de trésorerie avec quelques semaines de décalage, alors que les charges fixes restent identiques.
Il faut donc surveiller le chiffre d’affaires réalisé et prévisionnel.
6. La marge se dégrade
Une entreprise peut augmenter son chiffre d’affaires tout en générant moins de trésorerie si sa marge diminue.
Une hausse des coûts fournisseurs, des remises commerciales ou des coûts de production doit donc être détectée rapidement.
7. Les charges fixes augmentent
Salaires, logiciels, loyers ou abonnements peuvent progressivement augmenter sans que le dirigeant mesure leur impact cumulé.
Le suivi des dépenses récurrentes permet d’identifier rapidement une dérive.
8. Les dépenses dépassent le budget
Comparer régulièrement le réalisé au budget permet de repérer les postes où les dépenses sont supérieures aux prévisions.
Un budget prévisionnel doit donc être régulièrement confronté aux chiffres réellement enregistrés.
Plus l’écart est détecté tôt, plus il est facile d’agir.
9. Le BFR augmente
Une hausse des créances clients, des stocks ou une diminution des délais fournisseurs peut absorber une part importante de la trésorerie.
Le besoin en fonds de roulement (BFR) doit donc être suivi au même titre que le résultat de l’entreprise.
10. Les échéances fiscales ou sociales approchent
TVA, URSSAF, salaires ou impôt sur les sociétés peuvent provoquer des décaissements importants.
Anticiper ces échéances évite qu’une dépense prévisible devienne une urgence de trésorerie.
11. L’entreprise s’éloigne de son prévisionnel
Un écart croissant entre la trésorerie prévue et la trésorerie réelle peut révéler une hypothèse devenue incorrecte.
Le prévisionnel doit donc être mis à jour régulièrement avec les données réelles.
12. La marge de sécurité devient insuffisante
Même avec une trésorerie positive, une entreprise peut devenir vulnérable si elle ne dispose plus d’une réserve suffisante pour absorber un imprévu.
Il est utile de suivre le nombre de mois de charges que la trésorerie disponible permet de couvrir.
Comment anticiper les tensions de trésorerie ?
Le principal enjeu est de connecter les différentes informations financières de l’entreprise : banque, comptabilité, factures, budget et prévisions.
Un bon système de pilotage doit permettre de :
- centraliser les données financières ;
- suivre les principaux indicateurs ;
- détecter automatiquement les écarts ;
- anticiper la trésorerie à plusieurs mois ;
- transformer les alertes en actions concrètes.
Ces informations peuvent notamment être regroupées dans un tableau de bord financier et analysées régulièrement à travers un reporting financier mensuel.
L’objectif est de passer d’un pilotage qui constate les problèmes à un pilotage financier proactif, capable de détecter les risques suffisamment tôt pour agir.
Des alertes financières automatisées avec eloQ
Avec eloQ, les données comptables et bancaires sont analysées afin d’aider les dirigeants à détecter les risques, comprendre leur origine et prendre les bonnes décisions avant qu’une tension de trésorerie n’apparaisse.
Un DAF IA peut notamment surveiller les indicateurs financiers, détecter des anomalies, anticiper certaines tensions et faire remonter automatiquement les informations importantes au dirigeant.
Découvrez ce que peut faire un DAF IA aujourd’hui.
Pour de nombreuses PME, ce besoin de pilotage apparaît d’ailleurs bien avant d’avoir les moyens ou la nécessité de recruter un directeur financier à temps plein.
Pour en savoir plus : à partir de quand une PME a-t-elle besoin d’un DAF ?.
Conclusion
Une bonne gestion de trésorerie ne consiste pas uniquement à regarder le solde bancaire.
En surveillant ces 12 signaux d’alerte, un dirigeant peut anticiper les difficultés, ajuster ses dépenses, accélérer ses encaissements et prendre ses décisions financières plus tôt.
L’objectif : passer d’un pilotage financier réactif à un pilotage anticipatif de la trésorerie.