Fonds de roulement : comment le calculer et l’interpréter dans une PME ?
Votre entreprise est rentable, mais sa trésorerie reste fragile ? Vous financez des investissements durables avec des ressources trop courtes ? Le **fonds de roulement** permet de comprendre si la structure financière de votre PME peut réellement soutenir son activité.
Fonds de roulement : comment le calculer et l’interpréter dans une PME ?
Votre entreprise est rentable, mais sa trésorerie reste fragile ? Vous financez des investissements durables avec des ressources trop courtes ? Le fonds de roulement permet de comprendre si la structure financière de votre PME peut réellement soutenir son activité.
Cet indicateur mesure les ressources durables qui restent disponibles après le financement des immobilisations. Il indique si les capitaux propres et les emprunts à long terme peuvent soutenir les besoins courants.
Pour comprendre la trésorerie, il faut le rapprocher du besoin en fonds de roulement et des décalages entre encaissements et décaissements.
Qu’est-ce que le fonds de roulement ?
Le fonds de roulement, également appelé fonds de roulement net global ou FRNG, correspond à l’excédent des ressources stables sur les emplois durables de l’entreprise.
Les ressources stables comprennent :
- les capitaux propres ;
- les bénéfices conservés dans l’entreprise ;
- les comptes courants d’associés bloqués à long terme ;
- les emprunts et dettes financières à moyen ou long terme.
Les emplois durables regroupent les immobilisations destinées à rester plusieurs années : locaux, machines, véhicules, logiciels ou brevets.
Selon Bpifrance Création, le fonds de roulement représente une ressource financière durable permettant notamment de couvrir le besoin en fonds de roulement.
Il répond à une question simple : une fois les investissements financés, que reste-t-il pour soutenir l’exploitation courante ?
Comment calculer le fonds de roulement ?
La formule fondée sur le haut du bilan est la suivante :
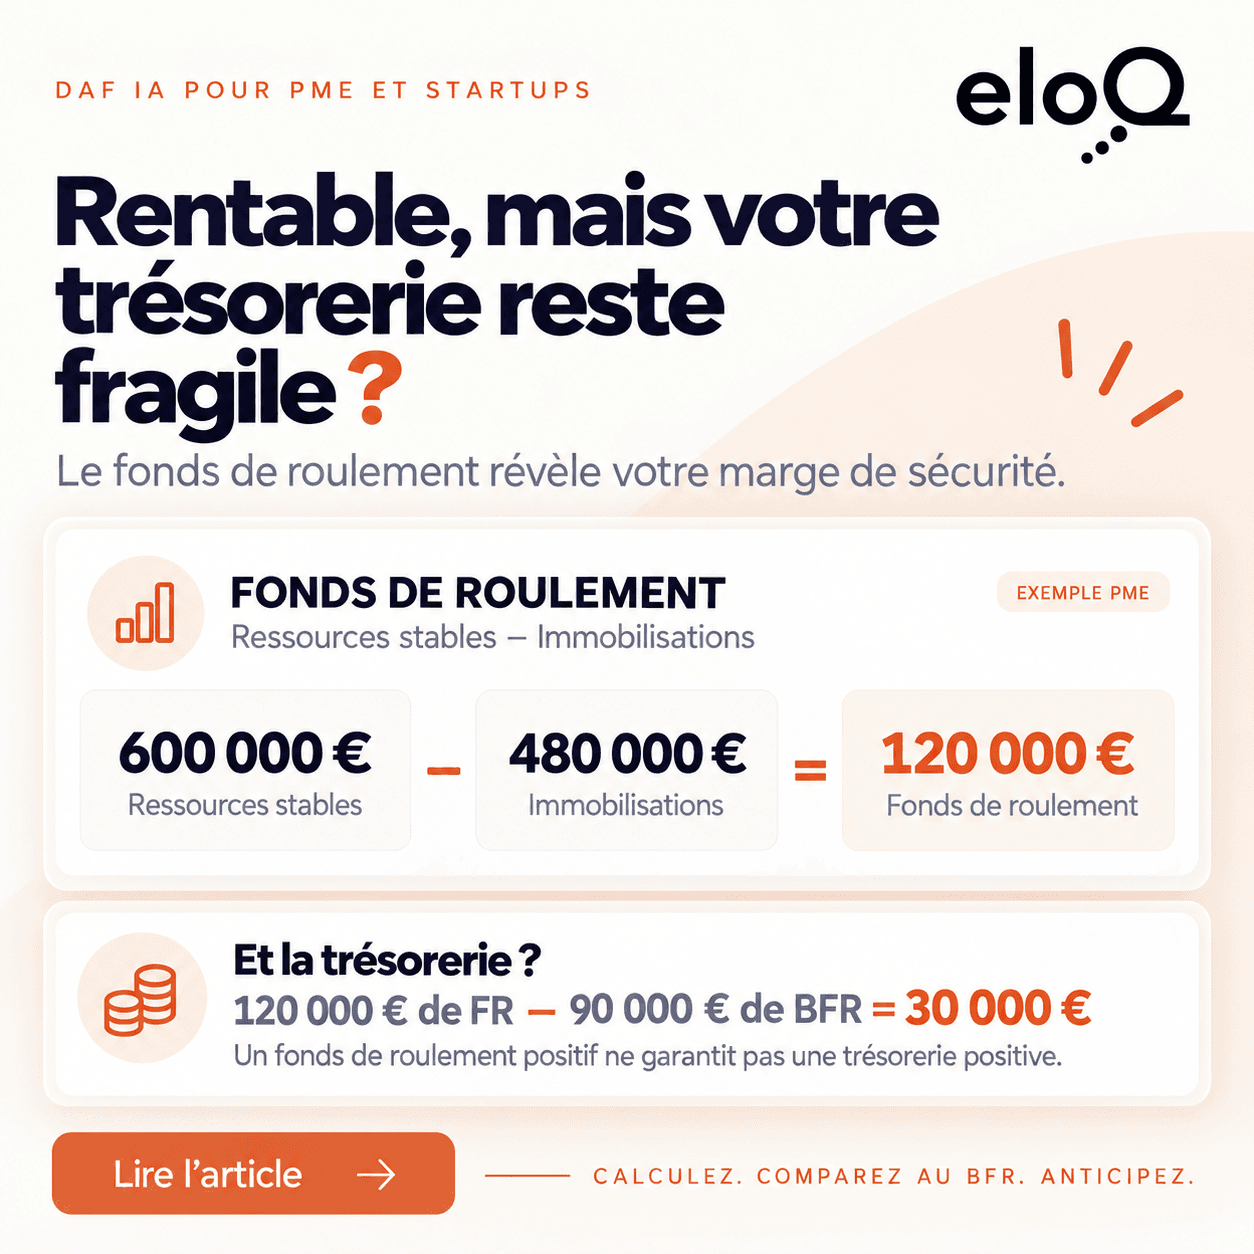
Fonds de roulement = ressources stables − emplois stables
Prenons une PME qui présente les éléments suivants :
- capitaux propres : 350 000 € ;
- emprunts à moyen et long terme : 250 000 € ;
- immobilisations nettes : 480 000 €.
Les ressources stables atteignent :
350 000 € + 250 000 € = 600 000 €
Le fonds de roulement est donc égal à :
600 000 € − 480 000 € = 120 000 €
L’entreprise dispose de 120 000 € de ressources durables pour contribuer au financement de son activité courante. Ce montant n’est pas nécessairement disponible en banque : une partie peut être immobilisée dans les stocks ou les créances clients.
Quelle différence entre fonds de roulement, BFR et trésorerie ?
Ces trois notions sont liées, mais elles ne mesurent pas la même chose.
Le fonds de roulement mesure l’équilibre entre les ressources durables et les investissements durables.
Le besoin en fonds de roulement mesure l’argent mobilisé par les stocks et les factures clients non encaissées, après déduction des dettes d’exploitation. Le suivi du délai de paiement clients permet d’identifier une cause fréquente de cette immobilisation.
La trésorerie nette correspond à la différence entre ces deux indicateurs :
Trésorerie nette = fonds de roulement − besoin en fonds de roulement
Reprenons notre exemple avec :
- fonds de roulement : 120 000 € ;
- BFR : 90 000 €.
La trésorerie nette théorique est alors de :
120 000 € − 90 000 € = 30 000 €
Le fonds de roulement couvre le besoin d’exploitation et laisse 30 000 €. Si le BFR passait à 145 000 €, la trésorerie nette deviendrait négative de 25 000 €.
Pour comprendre les leviers opérationnels de cette variation, consultez notre guide consacré au besoin en fonds de roulement.
Comment interpréter un fonds de roulement positif ?
Un fonds de roulement positif signifie que les ressources durables financent les immobilisations et dégagent un excédent pour l’activité courante.
Elle ne garantit pourtant pas une trésorerie positive. Si le BFR est supérieur au fonds de roulement, l’entreprise doit trouver un financement complémentaire à court terme. Il faut donc aussi calculer la trésorerie réellement disponible après les prochaines échéances.
Un montant élevé n’est pas automatiquement optimal. Il peut provenir d’un emprunt encore peu utilisé ou de capitaux durablement immobilisés. Son niveau doit être analysé en fonction :
- du BFR réel de l’entreprise ;
- de la saisonnalité de l’activité ;
- des investissements prévus ;
- de la vitesse de croissance ;
- de la marge de sécurité recherchée.
Le bon niveau couvre les besoins normaux de l’exploitation tout en laissant une marge adaptée aux risques et aux projets.
Que signifie un fonds de roulement négatif ?
Un fonds de roulement négatif signifie que les ressources stables ne couvrent pas intégralement les immobilisations. Une partie des investissements durables est alors financée par des dettes à court terme ou par la trésorerie d’exploitation.
Cette situation est risquée : les échéances arrivent rapidement alors que les actifs financés produiront leurs effets sur plusieurs années. Une alerte de trésorerie peut révéler cette dérive avant que le découvert ne devienne permanent.
Un fonds de roulement négatif impose d’examiner plusieurs questions :
- un investissement a-t-il été financé avec un découvert ou des dettes fournisseurs ?
- les pertes accumulées ont-elles réduit les capitaux propres ?
- les remboursements d’emprunts sont-ils trop rapides ?
- les associés ont-ils retiré des ressources nécessaires à l’activité ?
- la croissance a-t-elle été financée sans renforcement suffisant des capitaux permanents ?
Certaines entreprises encaissant immédiatement et bénéficiant de délais fournisseurs peuvent fonctionner avec un fonds de roulement limité. Cette particularité dépend du modèle économique.
Comment améliorer son fonds de roulement ?
L’améliorer consiste à renforcer les ressources stables ou à mieux dimensionner les emplois durables.
1. Conserver une partie des bénéfices
La mise en réserve du résultat augmente progressivement les capitaux propres et renforce la capacité de financement de l’entreprise.
2. Renforcer les capitaux propres
Une augmentation de capital ou un apport durable peut financer la croissance sans alourdir les remboursements.
3. Financer les investissements sur une durée cohérente
Une machine utilisée pendant plusieurs années doit être financée par des ressources de durée comparable. Le découvert crée ici un décalage dangereux.
4. Arbitrer les investissements
Reporter, louer ou financer différemment certains équipements peut limiter la consommation immédiate de ressources durables.
5. Revoir la politique de distribution
Distribuer des dividendes alors que l’entreprise prépare une phase de croissance peut réduire sa marge financière au mauvais moment.
Ces décisions doivent être simulées dans le budget prévisionnel. Réduire le BFR améliore également la trésorerie, mais ne modifie pas directement le fonds de roulement puisqu’il agit sur le cycle d’exploitation plutôt que sur la structure longue du bilan.
Pourquoi la croissance peut-elle fragiliser l’équilibre financier ?
La croissance augmente souvent les stocks, les créances, les recrutements et les investissements avant l’encaissement des ventes.
Une PME peut dépasser son seuil de rentabilité et manquer malgré tout de liquidités. Si le BFR augmente plus vite que le fonds de roulement, la trésorerie se dégrade.
Avant une accélération commerciale, il faut notamment chiffrer :
- les investissements nécessaires ;
- le stock supplémentaire ;
- les délais de paiement des nouveaux clients ;
- les recrutements à financer avant les premières recettes ;
- les ressources longues disponibles.
Le prévisionnel de trésorerie permet ensuite de traduire ces hypothèses en encaissements, décaissements et besoin de financement mois par mois.
À quelle fréquence faut-il suivre le fonds de roulement ?
Un calcul limité à la clôture annuelle peut être insuffisant pour une PME en croissance ou en phase d’investissement.
Un suivi mensuel ou trimestriel, intégré au reporting financier, permet de repérer :
- la diminution progressive des capitaux propres ;
- un investissement mal financé ;
- une hausse simultanée du BFR ;
- le recours croissant au découvert ;
- la réduction de la trésorerie réellement disponible.
Comparez le fonds de roulement prévu, le montant constaté et son niveau après les décisions à venir dans le tableau de bord financier.
Comment eloQ facilite cette analyse ?
Le fonds de roulement provient du bilan, tandis que le BFR et la trésorerie évoluent avec l’activité. Séparées entre la comptabilité, la banque et les fichiers, ces données deviennent difficiles à interpréter. La centralisation dépend notamment des intégrations financières disponibles.
eloQ rapproche les indicateurs financiers, le budget et la trajectoire de trésorerie. Le dirigeant mesure ainsi l’effet d’un investissement, d’un financement ou d’une croissance du BFR avant de décider.
L’objectif est de passer d’un chiffre observé après la clôture à un indicateur de pilotage : quelles ressources restent disponibles, quel besoin faut-il financer et quelle marge de sécurité l’entreprise conservera-t-elle ?
À retenir
Le fonds de roulement mesure l’excédent des ressources stables après financement des immobilisations. Il contribue à couvrir le BFR et influence la trésorerie.
Pour bien l’utiliser :
- calculez-le à partir des ressources et des emplois stables ;
- comparez-le systématiquement au BFR ;
- analysez l’origine d’un montant positif ou négatif ;
- financez les investissements avec des ressources de durée cohérente ;
- simulez la croissance et les nouveaux investissements ;
- suivez la trésorerie réelle en complément du bilan.
Une entreprise solide ne finance pas seulement son activité du jour. Elle construit une structure financière capable d’absorber ses besoins, ses investissements et les imprévus sans dépendre en permanence du court terme.