Marge brute : comment la calculer et comprendre pourquoi elle baisse
Marge brute : comment la calculer et comprendre pourquoi elle baisse Votre chiffre d’affaires progresse, mais votre trésorerie ne suit pas ? Vos ventes augmentent, sans que votre rentabilité s’améliore réellement ? Le problème vient peut-être de votre marge brute.
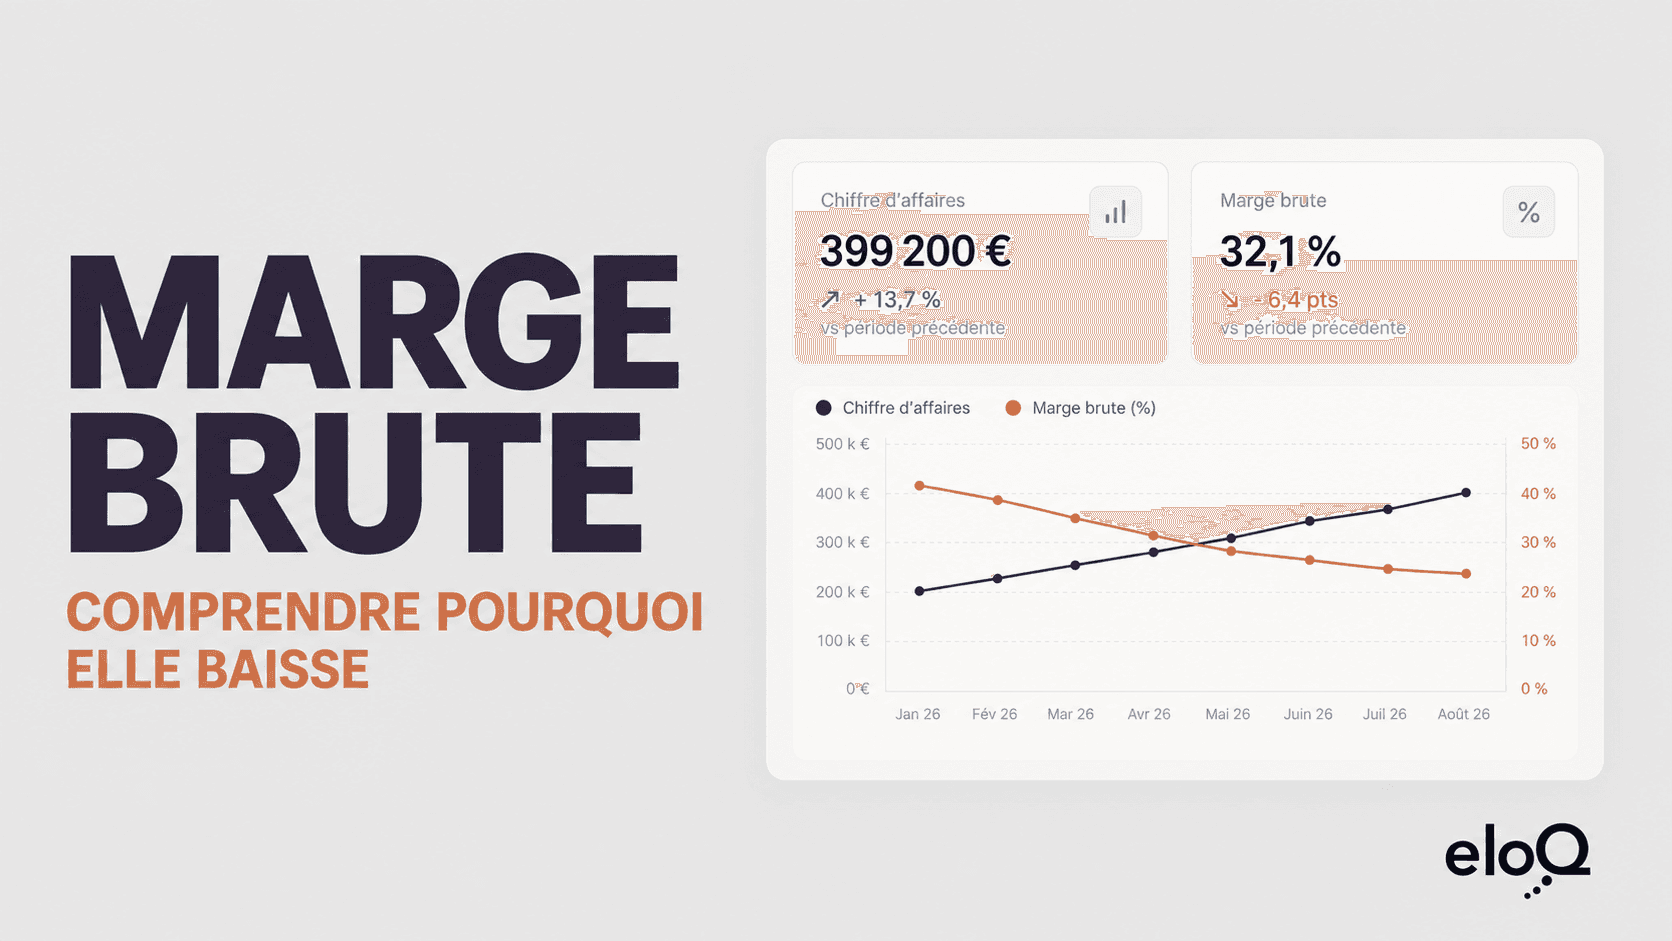
Votre chiffre d’affaires progresse, mais votre trésorerie ne suit pas ? Vos ventes augmentent, sans que votre rentabilité s’améliore réellement ? Le problème vient peut-être de votre marge brute.
Cet indicateur mesure ce qu’il reste de votre chiffre d’affaires après déduction des coûts directement nécessaires pour vendre un produit ou réaliser une prestation. Il permet de répondre à une question essentielle : chaque euro de chiffre d’affaires supplémentaire crée-t-il vraiment de la valeur pour l’entreprise ?
Une PME peut afficher une forte croissance tout en fragilisant sa situation financière si elle vend davantage avec une marge trop faible. Comprendre, calculer et suivre la marge brute permet donc de détecter une dérive avant qu’elle ne pèse durablement sur le résultat et la trésorerie.
Qu’est-ce que la marge brute ?
La marge brute correspond à la différence entre le chiffre d’affaires et les coûts directement liés aux ventes réalisées.
Dans une activité de négoce ou de commerce, la formule la plus courante est la suivante :
Marge brute = chiffre d’affaires HT − coût d’achat des marchandises vendues
Pour une entreprise de production, on retranche plutôt le coût des matières premières et les autres coûts directement engagés pour fabriquer les produits vendus. Dans une entreprise de services, le calcul peut intégrer la sous-traitance, les freelances ou le temps directement consacré à la réalisation des missions.
La définition exacte dépend donc du modèle économique. L’essentiel est d’adopter une méthode cohérente et de l’appliquer chaque mois. Bpifrance Création recommande aussi de comparer la marge dans le temps, par produit et avec le secteur.
La marge brute ne correspond pas au bénéfice. Elle ne tient pas encore compte des charges de structure comme les salaires administratifs, le loyer, les logiciels, les honoraires ou les intérêts d’emprunt. Elle indique simplement ce que l’activité génère avant ces dépenses.
Comment calculer le taux de marge brute ?
Pour comparer plusieurs périodes ou activités, rapportez la marge brute au chiffre d’affaires.
Taux de marge brute = marge brute ÷ chiffre d’affaires HT × 100
Prenons une PME qui réalise 500 000 € de chiffre d’affaires et supporte 300 000 € de coûts directement liés aux ventes :
- chiffre d’affaires : 500 000 € ;
- coûts directs : 300 000 € ;
- marge brute : 200 000 € ;
- taux de marge brute : 40 %.
Pour 100 € de chiffre d’affaires, l’entreprise conserve donc 40 € pour couvrir ses charges fixes, investir et dégager un résultat. Les appellations variant selon les secteurs, indiquez toujours la formule retenue dans votre reporting.
Pourquoi la marge brute peut-elle baisser ?
Une baisse de marge peut rester invisible derrière une progression du chiffre d’affaires. Cinq causes sont fréquentes.
1. Les coûts d’achat ou de production augmentent
Une hausse du prix des matières premières, du transport, de l’énergie ou de la sous-traitance réduit mécaniquement la marge si elle n’est pas répercutée dans les prix de vente.
2. Les prix de vente sont trop faibles
Des tarifs anciens, des remises trop importantes ou des négociations commerciales mal encadrées peuvent dégrader progressivement la rentabilité. Une petite remise accordée systématiquement peut représenter une perte importante à l’échelle de l’année.
3. Le mix de ventes devient moins favorable
Le chiffre d’affaires peut progresser grâce aux produits, clients ou missions les moins rentables. L’entreprise vend alors davantage, mais gagne moins sur chaque vente.
4. Les dépassements ne sont pas facturés
Dans les services, le temps passé au-delà du forfait, les demandes supplémentaires ou le recours imprévu à un prestataire peuvent absorber toute la marge d’une mission.
5. Les pertes opérationnelles se multiplient
Retours clients, rebuts, erreurs de commande, livraisons urgentes, stocks détériorés ou gestes commerciaux réduisent la marge sans toujours apparaître clairement dans le suivi mensuel.
Exemple : un chiffre d’affaires en hausse, mais une marge en baisse
Imaginons une entreprise dont les résultats évoluent ainsi :
Année N
- chiffre d’affaires : 1 000 000 € ;
- coûts directs : 600 000 € ;
- marge brute : 400 000 € ;
- taux de marge brute : 40 %.
Année N+1
- chiffre d’affaires : 1 100 000 € ;
- coûts directs : 715 000 € ;
- marge brute : 385 000 € ;
- taux de marge brute : 35 %.
Le chiffre d’affaires a progressé de 10 %, mais la marge brute a diminué de 15 000 €. L’entreprise doit pourtant supporter davantage de travail, de commandes ou de clients. Si ses charges fixes ont également augmenté, son résultat peut se dégrader fortement.
Un dirigeant qui suit uniquement les ventes pourrait conclure que l’année est meilleure. Le suivi de la marge révèle au contraire une perte de cinq points qui nécessite une analyse immédiate.
Pourquoi suivre la marge par produit, client ou mission ?
Une marge globale peut masquer de grandes différences. Un produit rentable peut compenser une gamme déficitaire. Un client important peut aussi générer beaucoup de chiffre d’affaires, mais mobiliser trop de temps, de remises ou de prestations non facturées.
Il est donc utile de suivre la marge selon plusieurs axes :
- par produit ou famille de produits ;
- par client ou segment de clientèle ;
- par mission, chantier ou projet ;
- par canal de vente ;
- par établissement ou zone géographique.
Cette analyse identifie les activités à développer, à repricer ou à arrêter. La marge doit figurer parmi les indicateurs du tableau de bord financier, avec le chiffre d’affaires, la trésorerie et le BFR.
Que faire lorsque la marge brute diminue ?
La bonne action dépend de la cause identifiée. Une baisse du taux de marge ne se corrige pas automatiquement par une hausse générale des prix.
Vous pouvez notamment :
- renégocier les conditions d’achat avec les fournisseurs ;
- rechercher des produits ou prestataires de substitution ;
- réviser les tarifs sur les offres devenues insuffisamment rentables ;
- encadrer les remises commerciales et imposer un seuil d’autorisation ;
- facturer les demandes qui sortent du périmètre initial ;
- favoriser les produits, clients ou missions les plus rentables ;
- réduire les retours, les rebuts et les coûts logistiques exceptionnels ;
- automatiser une alerte dès qu’un seuil de marge est franchi.
L’objectif n’est pas seulement de constater la baisse à la clôture. Il faut la détecter assez tôt pour agir. C’est précisément la logique d’un pilotage financier fondé sur des signaux d’alerte.
Relier la marge au budget et à la trésorerie
Une perte de deux ou trois points de marge peut modifier toutes les prévisions de l’entreprise.
Elle réduit la capacité à couvrir les charges fixes, décale l’atteinte du seuil de rentabilité et peut créer un besoin de trésorerie supplémentaire. Son évolution doit donc être intégrée au budget prévisionnel et au prévisionnel de trésorerie.
Il est utile de construire au moins trois scénarios :
- une marge conforme au budget ;
- une baisse modérée liée à l’augmentation des coûts ;
- une baisse plus forte accompagnée d’un ralentissement des ventes.
Vous pouvez alors mesurer l’impact sur le résultat, la trésorerie disponible et les décisions à prendre. Une augmentation de prix, une réduction de coûts ou un changement de mix peut également être simulé avant d’être appliqué.
Comment eloQ facilite le suivi de la marge ?
Lorsque les informations restent dispersées entre la comptabilité, les comptes bancaires et Excel, la baisse de marge est souvent détectée trop tard.
eloQ centralise les données financières de l’entreprise afin de suivre ses indicateurs et de comprendre leurs variations. Le dirigeant peut comparer le réalisé au budget, repérer une dérive et mesurer ses conséquences sur les mois à venir.
L’enjeu est de transformer une variation en décision : identifier son origine, évaluer son impact et agir avant qu’elle ne fragilise la trésorerie.
À retenir
La marge brute indique ce que l’entreprise conserve après les coûts directement liés à ses ventes. Elle complète le chiffre d’affaires en révélant la rentabilité réelle de l’activité.
Pour la piloter efficacement :
- définissez précisément les coûts intégrés au calcul ;
- suivez le montant et le taux de marge chaque mois ;
- analysez la marge par produit, client ou mission ;
- comparez le réalisé au budget ;
- déclenchez une alerte dès qu’une dérive significative apparaît ;
- mesurez l’effet de cette dérive sur le résultat et la trésorerie.
Une croissance rentable ne se mesure pas seulement au volume de ventes. Elle se mesure à la valeur réellement conservée par l’entreprise après chaque vente.